Planejamento antes da cota
Entendemos o seu objetivo, o prazo que você tem e o quanto cabe no mês. Nenhuma proposta sai antes dessa conversa — e às vezes ela termina com um “ainda não é a hora”.
sem custoSomos a Iris e o Almir. Há quase 20 anos ajudamos famílias de todo o Brasil a conquistar imóvel e carro de forma planejada, sem juros abusivos e com alguém do lado explicando cada passo — inclusive quando o melhor a fazer é esperar.
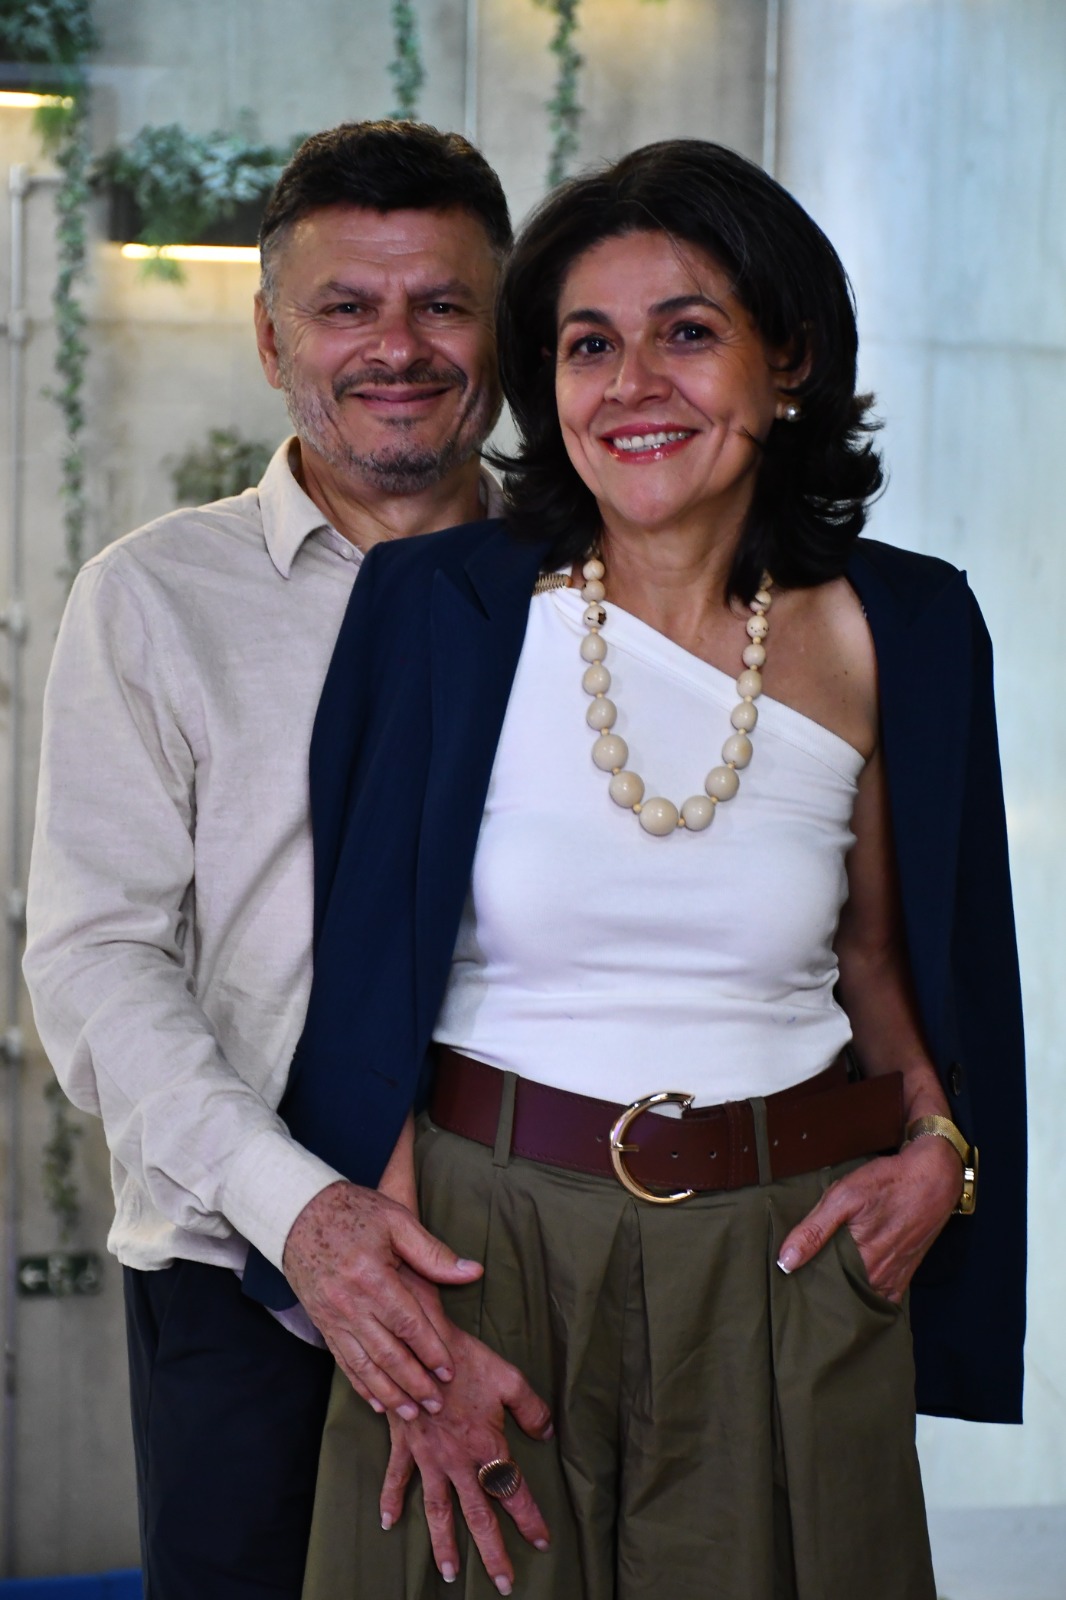
Não empurramos cota. Ouvimos o seu plano, fazemos a conta dos caminhos possíveis e recomendamos o que chega ao seu objetivo com o menor custo e sem tirar o seu sono — mesmo quando esse caminho é o que nos remunera menos.
Entendemos o seu objetivo, o prazo que você tem e o quanto cabe no mês. Nenhuma proposta sai antes dessa conversa — e às vezes ela termina com um “ainda não é a hora”.
sem custoCarta de crédito para casa, apartamento, terreno, construção ou reforma — novo e usado. Escolhemos o grupo pelo histórico de contemplação, não pela parcela de vitrine.
morar ou investirCarro novo ou seminovo, moto e utilitário, com prazos mais curtos. A carta vale como pagamento à vista, o que costuma abrir espaço para negociar desconto na compra.
novos e seminovosLeitura das assembleias e simulação de lance livre, fixo e embutido para quem quer antecipar a contemplação — inclusive para quem já está em grupo e se sente parado.
para quem tem pressaVocê já tem um consórcio e não entende mais o que está pagando? A gente lê o contrato com você, revisa a estratégia e explica o que dá para fazer daqui para frente.
inclusive de outras corretorasUma pessoa responsável pelo seu caso do começo ao fim, com resposta no WhatsApp. Se algo travar na administradora, quem corre atrás somos nós — não você.
atendimento em todo o BrasilA gente começa perguntando o que você quer conquistar e em quanto tempo. Só depois disso falamos de valores. Se a resposta certa for esperar alguns meses, é o que vamos dizer.
Montamos o plano em cima do mês difícil, não do mês bom. Consórcio é um compromisso longo, e o plano que dá certo é o que você consegue manter sem aperto.
Administradoras fiscalizadas pelo Banco Central, com leitura do regulamento e do histórico de contemplações do grupo — e não só da parcela que aparece no folheto.
Explicamos lance livre, fixo e embutido antes de você assinar, e combinamos o que faz sentido para o seu bolso. É a única variável da contemplação que está nas suas mãos.
Quando a contemplação sai, acompanhamos a documentação, a análise e a liberação da carta de crédito, seja para comprar, construir, reformar ou quitar um financiamento.
Assembleias, reajustes, dúvidas de contrato: você fala com a gente, não com um atendimento de central. É esse acompanhamento que faz o plano chegar ao final.
A maior parte das pessoas que chega até nós já comparou parcelas e ficou confusa. É natural: numa página de financiamento, a parcela aparece grande e o resto aparece pequeno. Quando a gente abre a conta inteira, a conversa muda de assunto.
Num financiamento longo, boa parte de tudo o que você paga não é o imóvel: é o juro. No consórcio esse pedaço não existe. Existe a taxa de administração e o fundo de reserva, que a gente mostra em número antes de você decidir qualquer coisa.
Por isso a primeira pergunta nunca é “quanto você quer financiar”. É quando você precisa do bem. Se a resposta é “para ontem”, o consórcio provavelmente não é para você e a gente vai dizer isso. Se dá para planejar, ele costuma ser o caminho mais barato.
Em 18 anos acompanhando famílias, aprendemos que o plano que dá certo é o que sobrevive ao mês ruim. É esse o plano que montamos com você — não o maior que a sua renda aguenta no papel.
Somos remunerados pela administradora quando uma cota é fechada. Como esse conflito existe em qualquer corretora, a nossa forma de resolver é dizer na cara, antes de você assinar, quando o consórcio é o caminho certo — e quando não é.
Nenhum depoimento aqui fala de milagre. Todos falam da mesma coisa: alguém sentou junto, fez a conta com calma e ficou até o fim.
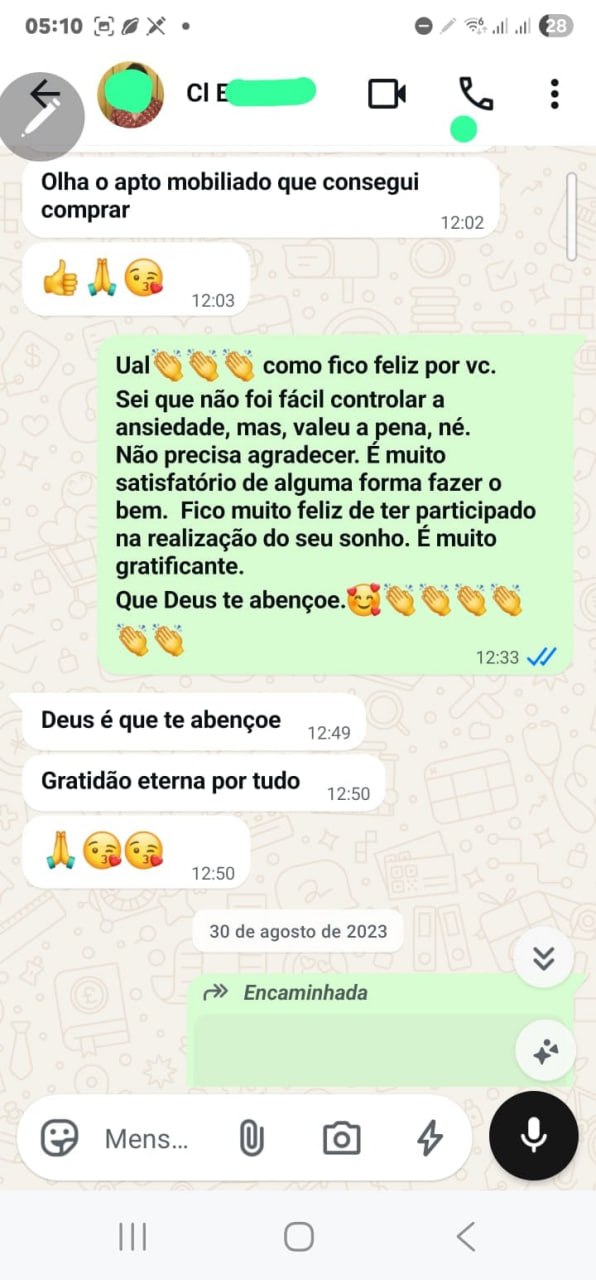
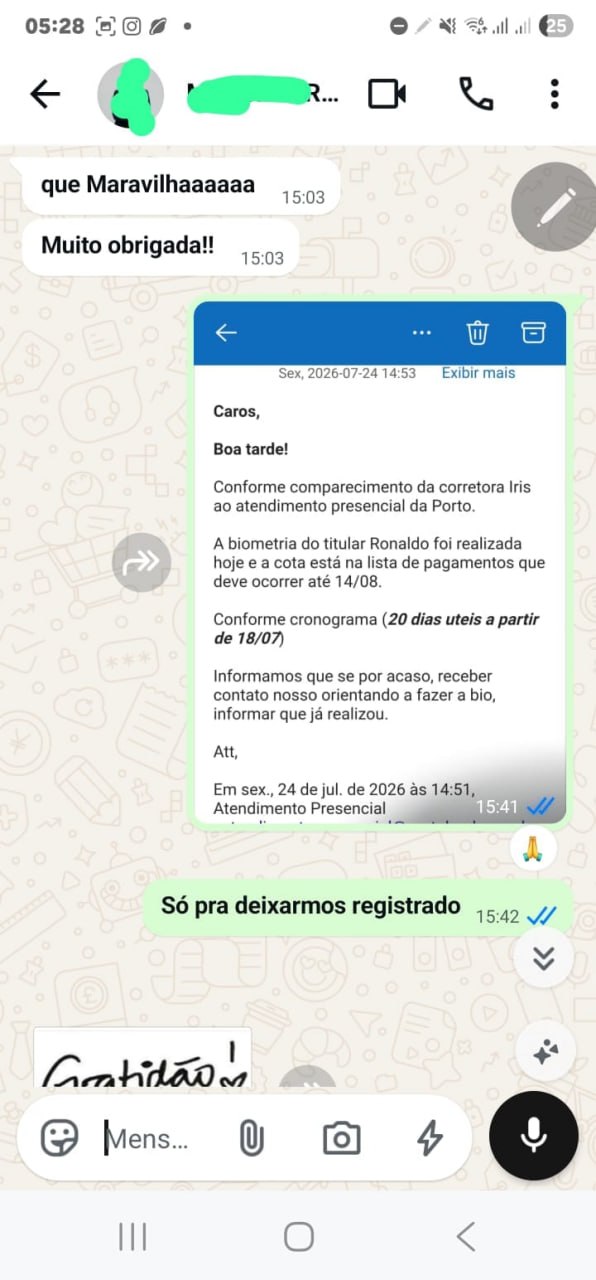
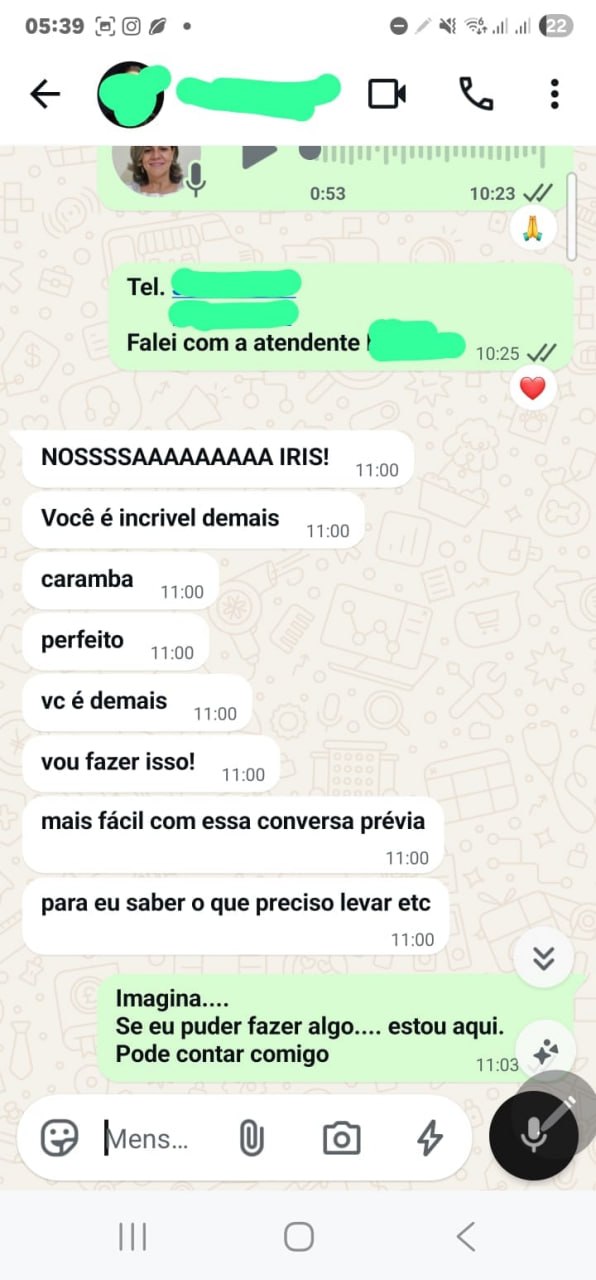
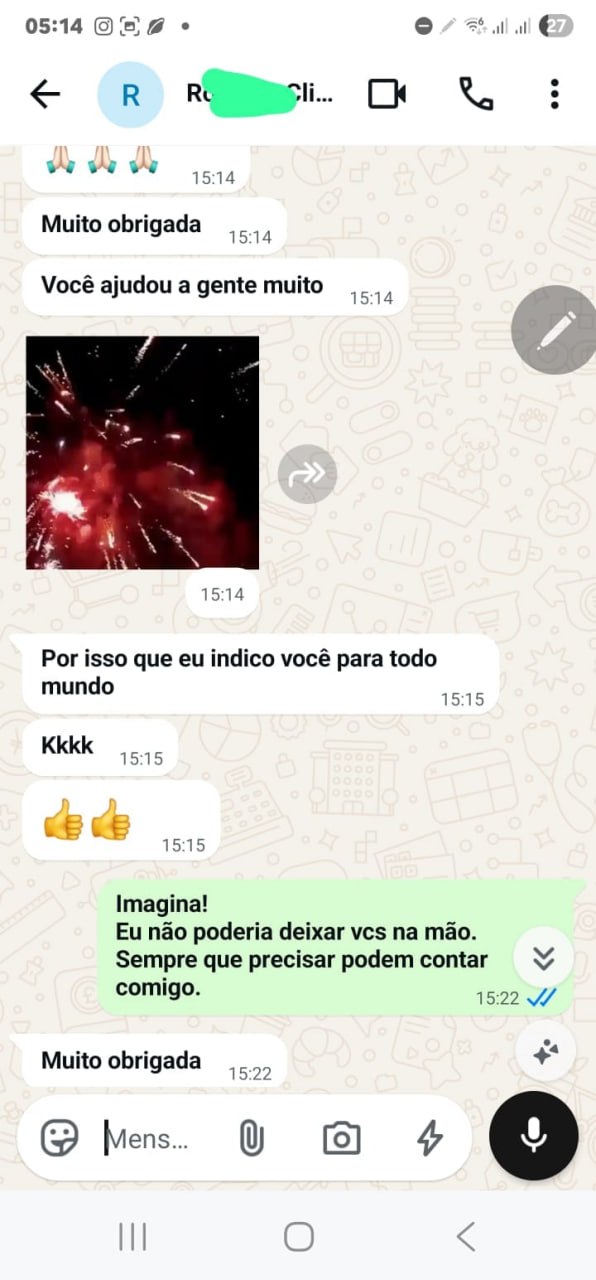
Prints reais de conversas com clientes, com os dados pessoais preservados.
Não tem juros, e essa parte é verdade. O que existe é a taxa de administração da administradora, diluída nas parcelas, mais fundo de reserva e seguro. É por isso que o consórcio costuma custar bem menos que um financiamento no total — mas não é de graça, e a gente mostra esse número aberto antes de você assinar qualquer coisa.
A diferença que mais pesa não é o custo: é o tempo. No financiamento você recebe antes e paga depois. No consórcio você se organiza antes e recebe a carta de crédito quando é contemplado.
Por sorteio, não — e quem promete data está te enganando. A contemplação por sorteio é aleatória e regulada pelo Banco Central. O que a gente faz é escolher o grupo olhando o histórico de contemplações e montar com você uma estratégia de lance, que é a única parte da conta que está nas suas mãos.
É usar parte da própria carta de crédito como lance, sem tirar dinheiro do bolso. Você antecipa a contemplação, em troca de um poder de compra um pouco menor. Nem toda administradora permite, e o percentual muda de grupo para grupo — é o primeiro item que conferimos no regulamento antes de indicar qualquer cota.
Na maioria dos grupos de imóvel, sim: casa ou apartamento novo e usado, terreno, construção e reforma costumam estar previstos. Também dá para usar a carta para quitar um financiamento que você já tem. Cada administradora tem a sua regra, e a gente confere a sua antes de você entrar.
A lógica é a mesma, com prazos mais curtos. Serve para carro novo, seminovo, moto e utilitário, e a carta é usada como pagamento à vista — o que costuma render um bom desconto na negociação com a loja ou com o vendedor.
Dá para transferir a cota para outra pessoa ou pedir a saída do grupo. Na saída, os valores pagos são devolvidos conforme o regulamento, normalmente após o encerramento do grupo e com os descontos previstos em contrato. Por isso a nossa primeira conversa é sobre a parcela que cabe no seu mês de verdade, não na melhor das hipóteses.
Atendemos todo o Brasil. A conversa acontece por WhatsApp, chamada de vídeo ou presencialmente quando dá, e a documentação é resolvida de forma digital. Você tem uma pessoa responsável pelo seu caso do começo ao fim — não um número de protocolo.
Chame a gente no WhatsApp e a conversa começa direto com quem faz o atendimento. Sem robô, sem fila: a primeira pergunta costuma ser sobre a sua vida, não sobre o seu bolso.
Ao enviar, abrimos uma conversa no WhatsApp. Nada é consultado em SPC, Serasa ou SCR sem a sua autorização por escrito. Tratamos tudo conforme a LGPD.